
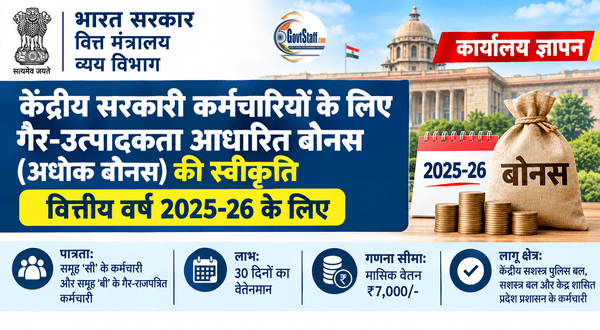
केन्द्र सरकार के कर्मचारियों को वर्ष 2025-26 के लिए गैर उत्पादकता संबद्ध बोनस (तदर्थ बोनस) – वित्त मंत्रालय का कार्यालय ज्ञापन दिनांकः 15.10.2026
फा. सं. 7/24/2007/ई-III (ए)
भारत सरकार
वित्त मंत्रालय
व्यय विभाग
कर्तव्य भवन-1, नई दिल्ली
दिनांकः 15.10.2026
कार्यालय ज्ञापन
विषयः केन्द्र सरकार के कर्मचारियों को वर्ष 2025-26 के लिए गैर उत्पादकता संबद्ध बोनस (तदर्थ बोनस) प्रदान करने के संबंध।
अधोहस्ताक्षरी को केन्द्र सरकार के समूह “ग” के सभी कर्मचारियों और समूह “ख” के सभी अराजपत्रित कर्मचारियों, जो उत्पादकता से संबद्ध किसी बोनस स्कीम के अंतर्गत नहीं आते हैं, को लेखा वर्ष 2025-26 के लिए 30 दिनों की परिलब्धियों के बराबर गैर उत्पादकता संबद्ध बोनस (तदर्थ बोनस) प्रदान करने के लिए राष्ट्रपति की स्वीकृति की सूचना देने का निदेश हुआ है। इन आदेशों के अंतर्गत तदर्थ बोनस के भुगतान के लिए गणना की अधिकतम सीमा 7000/- रुपए की मासिक परिलब्धियां होंगी। इन आदेशों के अंतर्गत तदर्थ बोनस का भुगतान केन्द्रीय अर्धसैनिक बलों और सशस्त्र बलों के पात्र कर्मचारियों के लिए भी स्वीकार्य होगा। ये आदेश संघ राज्य क्षेत्र प्रशासन के उन कर्मचारियों पर भी लागू माने जाएंगे, जो परिलब्धियों के संबंध में केन्द्र सरकार की पद्धति का अनुसरण करते हैं तथा जो किसी अन्य बोनस या अनुग्रह स्कीम के अंतर्गत नहीं आते हैं।
2. यह लाभ निम्नलिखित नियमों एवं शर्तों के अधीन स्वीकार्य होगाः-
(i) केवल वे कर्मचारी इन आदेशों के अंतर्गत भुगतान के पात्र होंगे, जो 31.03.2026 को सेवा में थे और जिन्होंने वर्ष 2025-26 के दौरान न्यूनतम छह महीने तक लगातार सेवा की है। वर्ष में छह महीने से लेकर पूरे एक वर्ष तक लगातार सेवा की अवधि के लिए पात्र कर्मचारियों को यथा-अनुपात भुगतान किया जाएगा, पात्रता-अवधि की गणना सेवा के महीनों (महीनों की निकटतम पूर्णांकित संख्या) के रूप में की जाएगी।
(ii) गैर-उत्पादकता संबद्ध बोनस (तदर्थ बोनस) की मात्रा की गणना औसत परिलब्धियों/गणना की उच्चतम सीमा, इनमें से जो भी कम हो, के आधार पर की जाएगी। एक दिन के लिए गैर-उत्पादकता संबद्ध बोनस (तदर्थ बोनस) की गणना करने हेतु, एक वर्ष की औसत परिलब्धियों को 30.4 (एक महीने के औसत दिनों की संख्या) से विभाजित किया जाएगा। तत्पश्चात् दिए जाने वाले बोनस के दिनों की संख्या से इसको गुणा किया जाएगा। उदाहरण के लिए, मासिक परिलब्धियों की उच्चतम गणना सीमा को 7000/- रुपए (जहां वास्तविक औसत परिलब्धियां 7000/- रुपए से अधिक हैं) मानते हुए 30 दिनों के लिए गैर-उत्पादकता संबद्ध बोनस (तदर्थ बोनस) 7000 x 30/30.4=6907.89/- रुपए (पूर्णांकित 6908/- रुपए) होगा।
(iii) ऐसे अनियत मजदूर, जिन्होंने 6 कार्य-दिवसीय सप्ताह वाले कार्यालयों में पिछले तीन वर्ष अथवा इससे अधिक वर्षों में हर वर्ष कम से कम 240 दिन (पांच कार्य-दिवसीय सप्ताह वाले कार्यालयों के मामले में 3 या इससे अधिक वर्षों में हर वर्ष 206 दिन) कार्य किया है, इस गैर-उत्पादकता संबद्ध बोनस (तदर्थ बोनस) के भुगतान के पात्र होंगे। देय गैर-उत्पादकता संबद्ध बोनस (तदर्थ बोनस) की राशि (1200 रुपए 30/30.4 अर्थात 1184.21/- रुपए (पूर्णाकित 1184/- रुपए)) होगी। ऐसे मामलों में, जहां वास्तविक परिलब्धियां 1200/- रुपए प्रतिमाह से कम होंगी, इस राशि की गणना वास्तविक मासिक परिलब्धियों के आधार पर की जाएगी।
(iv) इन आदेशों के अंतर्गत सभी भुगतान रुपए के निकटतम पूर्णाक में किए जाएंगे।
(v) तदर्थ/गैर-उत्पादकता संबद्ध बोनस के विनियमन के संबंध में विभिन्न बिंदु अनुबंध में दिए गए हैं।
3. इस मद में होने वाला व्यय दिनांक 16 दिसंबर, 2022 की व्यय विभाग की अधिसूचना के अनुसार संबंधित वस्तु शीर्ष के नामे डाला जाएगा।
4. गैर-उत्पादकता संबद्ध बोनस (तदर्थ बोनस) की मद में होने वाला व्यय चालू वित्त वर्ष 2026-27 के लिए संबंधित मंत्रालयों/विभागों के संस्वीकृत बजट प्रावधान के अंतर्गत पूरा किया जाना है।
5. जहां तक भारतीय लेखापरीक्षा और लेखा विभाग में कार्यरत कार्मिकों का संबंध है, ये आदेश भारत के संविधान के अनुच्छेद 148 (5) के अंतर्गत यथा अधिदेशित भारत के नियंत्रक एवं महालेखापरीक्षक के परामर्श से जारी किए जाते हैं।
ह./-
(उमेश कुमार अग्रवाल)
निदेशक
अनुबंध
दिनांक 15.10.2026 के का.ज्ञा. सं. 7/24/2007-ई.III (ए) में उल्लिखित अनुबंध
| बिन्दु | स्पष्टीकरण |
| 1. क्या निम्नलिखित श्रेणियों के कर्मचारी संबंधित लेखा वर्ष के लिए तदर्थ बोनस लाभ के पात्र हैं? | कम से कम छह माह की अनवरत सेवा पूरी करने और 31 मार्च, 2026 को सेवा में होने के अध्यधीन। |
| (क) पूर्णतः अस्थाई तदर्थ आधार पर नियुक्त कर्मचारी। | (क) जी हां, यदि सेवा में कोई व्यवधान न हो। |
| (ख) 31 मार्च, 2026 से पहले सेवा से त्यागपत्र देने वाले, सेवानिवृत्त अथवा मृत कर्मचारी। | (ख) विशेष मामले के तौर पर केवल वे व्यक्ति जिन्होंने 31 मार्च, 2026 से पहले अधिवर्षिता की आयु पूरी कर ली हो अथवा चिकित्सकीय आधार पर अशक्तता के कारण सेवानिवृत्त हुए हों अथवा जिनकी मृत्यु हो गई हो किंतु वर्ष के दौरान कम से कम छह माह की नियमित सेवा पूरी की हो, सेवा के महीनों की निकटतम संख्या के रूप में यथानुपात आधार पर तदर्थ बोनस के पात्र होंगे। |
| (ग) 31 मार्च, 2026 को राज्य सरकारों, संघ राज्य सरकारों, सार्वजनिक क्षेत्र के उपक्रमों इत्यादि में प्रतिनियुक्ति/बाह्य सेवा शर्तों पर कार्यरत कर्मचारी। | (ग) ऐसे कर्मचारी प्रदाता विभागों द्वारा तदर्थ बोनस भुगतान के लिए पात्र नहीं हैं। ऐसे मामलों में तदर्थ बोनस के भुगतान की जिम्मेदारी आदाता संगठन में लागू तदर्थ बोनस/उत्पादकता संबद्ध बोनस/अनुग्रही भुगतान/प्रोत्साहन भुगतान स्कीम यदि कोई हो, के आधार पर आदाता संगठन की होती है। |
| (घ) ऐसे कर्मचारी जो लेखा वर्ष में उपर्युक्त ‘ग’ में उल्लिखित संगठनों में प्रतिनियुक्ति पर बाह्य सेवा पर रहने के बाद प्रत्यावर्तित हुए हों। | (घ) बाह्य सेवा नियोक्ता से लेखा वर्ष के लिए प्राप्त कुल बोनस/अनुग्रही राशि और प्रत्यावर्तन के बाद की अवधि के लिए केन्द्र सरकार के कार्यालय से प्राप्त तदर्थ बोनस, यदि कोई हो, इन आदेशों के अनुसार तदर्थ बोनस के अंतर्गत देय राशि तक सीमित रखा जाएगा। |
| ङ) केन्द्र सरकार में प्रतिवर्ती प्रतिनियुक्ति पर राज्य सरकार/संघ राज्य प्रशासन/सार्वजनिक क्षेत्र के उपक्रमों के कर्मचारी | (ङ) जी हां, इन आदेशों के अनुसार ये कर्मचारी आदाता विभागों से तदर्थ बोनस भुगतान के लिए पात्र हैं बशर्ते कि प्रतिनियुक्ति की शर्तों के भाग के रूप में प्रतिनियुक्ति भत्ते के अलावा, कोई अतिरिक्त प्रोत्साहन का भुगतान न किया गया हो और प्रदाता प्राधिकारियों को कोई आपत्ति न हो। |
| (च) अधिवर्षिता प्राप्त कर्मचारी, जिन्हें पुनर्नियोजित किया गया हो | (च) चूंकि पुनर्नियोजन नया नियोजन होता है, अतः पुनर्नियोजन की अवधि हेतु पात्रता अवधि की अलग से गणना की जाएगी; अधिवर्षिता से पहले की अवधि और पुनर्नियोजन की अवधि के लिए स्वीकार्य कुल राशि, यदि कोई हो, इन आदेशों के अंतर्गत तदर्थ बोनस के अधीन अधिकतम स्वीकार्य राशि तक सीमित होगी। |
| (छ) ऐसे कर्मचारी जो लेखा वर्ष के दौरान किसी समय अर्ध-वेतन छुट्टी/असाधारण छुट्टी/अर्जन शोध्य छुट्टी/अध्ययन छुट्टी पर थे। | (छ) ऐसे कर्मचारी जो लेखा वर्ष के दौरान किसी समय अर्ध-वेतन छुट्टी/असाधारण छुट्टी/अर्जन शोध्य छुट्टी/अध्ययन छुट्टी पर थे। |
| (ज) लेखा वर्ष के दौरान किसी भी समय निलंबित रहे कर्मचारी। | (ज) लेखा वर्ष में किसी अवधि के लिए निलंबित रहे किसी कर्मचारी को दिए गए निर्वाह भत्ते को परिलब्धि नहीं माना जा सकता। ऐसा कर्मचारी यदि निलंबन की अवधि के लिए परिलब्धियों के लाभ सहित बहाल होता है तो वह तदर्थ बोनस के लाभ का पात्र हो जाता है और अन्य मामलों में ऐसी अवधि को अवेतन छुट्टी पर रहे कर्मचारियों के मामले की तरह पात्रता के प्रयोजनार्थ शामिल नहीं किया जाएगा। |
| (झ) किसी मंत्रालय/विभाग/कार्यालय जहां तदर्थ बोनस के आदेश लागू हैं, से भारत सरकार अथवा संघ राज्य क्षेत्र के कार्यालय जिसमें तदर्थ बोनस के आदेश लागू हों, में स्थानांतरित कर्मचारी तथा इसके विपरीत। | (झ) तदर्थ बोनस के आदेशों में शामिल किसी भी मंत्रालय/विभाग/कार्यालय से किसी अन्य ऐसे कार्यालय में, सेवा में व्यवधान के बगैर स्थानांतरित हुए कर्मचारी भिन्न-भिन्न संगठनों में संयुक्त सेवा अवधि के आधार पर पात्र होंगे। सीमित विभागीय अथवा खुली प्रतियोगी परीक्षा के आधार पर एक संगठन से किसी दूसरे संगठन में नामित हुए कर्मचारी भी तदर्थ बोनस के पात्र होंगे। भुगतान केवल उसी संगठन द्वारा किया जाएगा जहां पर कर्मचारी 31 मार्च, 2026 को नियोजित था और पूर्व नियोक्ता के साथ कोई समायोजन आवश्यक नहीं होगा। |
| (ञ) तदर्थ बोनस के आदेशों में शामिल किसी सरकारी विभाग/संगठन से उत्पादकता संबद्ध बोनस स्कीम में शामिल किसी सरकारी विभाग/संगठन में स्थानांतरित अथवा इसके विपरीत वहां से स्थानांतरित कर्मचारी | (ञ) ऐसे कर्मचारियों को भुगतान तदर्थ बोनस भुगतान के आदेशों में शामिल विभाग में संपूर्ण वर्ष के लिए परिलब्धियों के आधार पर किया जाता, उत्पादकता संबद्ध बोनस के रूप में देय राशि घटाकर भुगतान किया जाएगा। इस प्रकार परिकलित राशि का भुगतान उस विभाग द्वारा किया जाएगा जहां वह कर्मचारी 31 मार्च, 2026 और/अथवा भुगतान के समय कार्य कर रहा था। |
| (ट) नामिक नियत भुगतान पर नियुक्त अंशकालिक कर्मचारी। | (ट) पात्र नहीं हैं। |
| 2. क्या तदर्थ बोनस निम्नलिखित मामलों में किसी लेखा वर्ष के लिए अनियत मजदूरों को देय है:- | |
| (क) वे कर्मचारी जिन्होंने उक्त लेखा वर्ष की समाप्ति के साथ तीन वर्षों में प्रत्येक वर्ष के दौरान विभिन्न कार्यालयों में विनिर्दिष्ट कार्यदिवसों की अवधि तक काम किया है | (क) इस पात्रता की गणना उक्त लेखा वर्ष से तीन वर्षों के लिए उलटे क्रम में की जानी होती है। इन वर्षों में से प्रत्येक वर्ष के 240 कार्यदिवसों की उस अवधि की गणना भारत सरकार के एक से अधिक कार्यालयों में किए गए कार्यदिवसों की संख्या को जोड़कर की जा सकती है जिसके लिए बोनस, अनुग्रही राशि अथवा प्रोत्साहन भुगतान न तो अर्जित किया गया हो और न ही प्राप्त किया गया हो। |
| (ख) वे अनियत मजदूर जो 31 मार्च, 2026 को कार्य पर मौजूद नहीं थे। | (ख) 31 मार्च, 2026 को सेवायोजन में रहने की शर्त, जैसा कि इन आदेशों में निर्धारित है, नियमित सरकारी कर्मचारियों पर लागू होती है न कि अनियत मजदूरों पर। |
| (ग) वे कर्मचारी जिन्होंने लेखा वर्ष से पहले के दो वर्षों में प्रत्येक वर्ष के दौरान विनिर्दिष्ट कार्यदिवसों में कार्य किया है लेकिन उक्त लेखा वर्ष में सेवायोजन में नियमित किए जाने के कारण कार्य दिवसों की न्यूनतम अवधि पूरी नहीं कर पा रहे हैं। | (ग) यदि कोई अनियत मजूदर जिसे लेखा वर्ष में नियमित किया गया है, 31 मार्च, 2026 की स्थिति के अनुसार छह माह की न्यूनतम निरंतर सेवा पूरी नहीं करता और इसलिए उसे नियमित कर्मचारी के रूप में यह लाभ नहीं दिया जा सकता, उसे अनियत मजदूर का लाभ दिया जा सकता है बशर्ते कि उक्त वर्ष में नियमित सेवा की वह अवधि अनियत मजदूर के रूप में कार्य की अवधि में जोड़े जाने पर उस लेखा वर्ष में दिनों की न्यूनतम विनिर्दिष्ट संख्या बन जाती है। |
*********
Click here to view/download PDF
COMMENTS